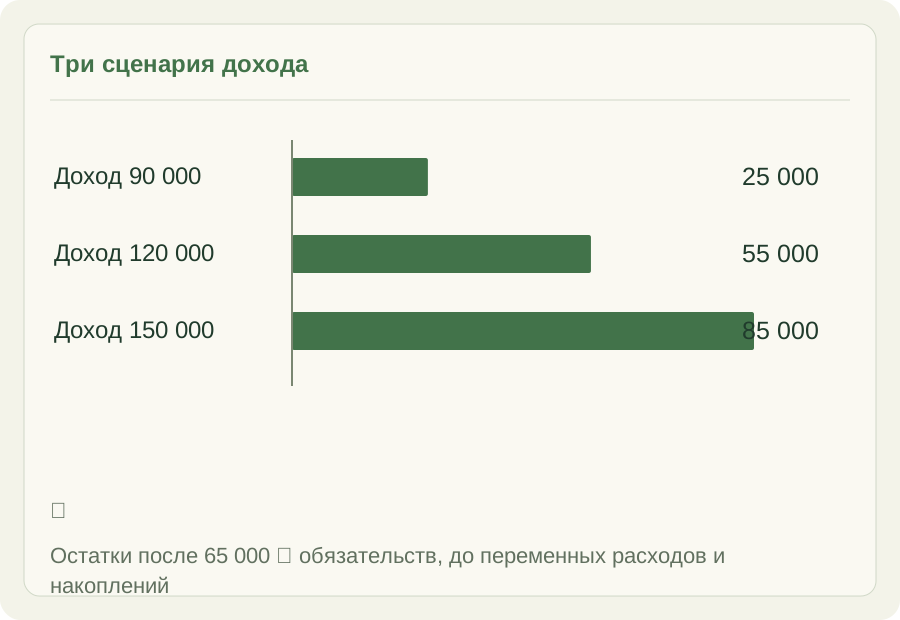
При меняющемся доходе полезно увидеть, что останется после одинаковых обязательств в нескольких сценариях. Для доходов 90 000, 120 000 и 150 000 ₽ при обязательных расходах 65 000 ₽ остатки составляют 25 000, 55 000 и 85 000 ₽. Это деньги до переменных покупок и накоплений.
В учебной семье один человек получает фиксированную зарплату, другой — оплату за выполненные заказы. Месяц с доходом 150 000 ₽ не подтверждает такой же результат следующего месяца. Для предварительного плана семья рассматривает слабый сценарий, а полученную доплату распределяет после проверки фактических поступлений и необходимых расходов.
Выбор основания зависит от истории доходов: даже 90 000 ₽ нельзя назвать гарантированным минимумом без подтверждения. Три уровня показывают чувствительность остатка к поступлениям при неизменных обязательствах. Если слабого варианта не хватает на обычные покупки, сначала пересматривают обязательства, сроки расходов или доступный резерв; схема не является персональной рекомендацией.
Доходы 90/120/150 тыс. ₽ минус обязательства 65 тыс. ₽: остатки 25/55/85 тыс. ₽.
Данные к иллюстрации
Показатель
Значение
Доход 90 000
25 000 ₽
Доход 120 000
55 000 ₽
Доход 150 000
85 000 ₽
01
Подпись остатка должна уточнять, какие расходы ещё впереди: сумма после обязательств не означает полностью свободные деньги семьи.
02
План дополнительного дохода связывают с подтверждённым поступлением, особенно когда оплата заказов зависит от завершения и приёмки работ.
03
Сравнение повторяют при изменении аренды или других обязательств: одинаковая линия 65 000 ₽ относится только к этому примеру.
01
Доходы и регулярные обязательства
Начните с доходов, на которые действительно рассчитываете в этом месяце. Отдельно внесите жильё, кредиты, связь и другие обязательства. Разовую премию удобнее добавлять после получения, если от неё зависит возможность оплатить необходимые расходы. Таблица показывает план и факт рядом, не смешивая ожидаемые и полученные деньги.
02
Категории, которые помогают принимать решения
Переменные расходы удобно разделять на понятные семье категории: продукты, транспорт, здоровье, досуг. Перевод между собственными счетами не увеличивает доход семьи и не является новой покупкой. В учёте такую операцию отделяют от поступлений и расходов, чтобы не посчитать одну сумму дважды.
03
План и факт за месяц
Положительный остаток означает, что после расходов и отложенных накоплений деньги ещё доступны. Отрицательный показывает дефицит, который предстоит покрыть или сократить. Сравните план с фактом по отдельным строкам: общий результат может скрывать экономию в одной категории и перерасход в другой.
04
Накопления и финансовая подушка
План накопления связывает стоимость цели, уже отложенную сумму и срок. Например, на покупку за 60 000 ₽ при накопленных 12 000 ₽ за восемь месяцев потребуется по 6 000 ₽ в месяц без учёта доходности. Взнос сравнивают со свободным остатком. Перевод в накопления и последующую покупку учитывают по согласованному правилу.
Резерв и потребление
Годовая покупка: откладывать каждый месяц и не считать расход дважды
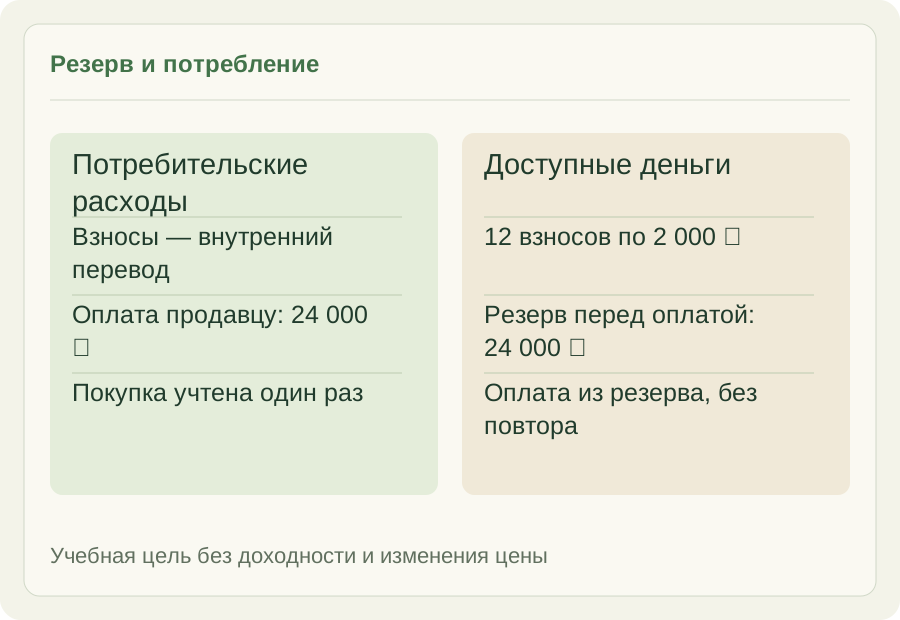
Покупка за 24 000 ₽ через двенадцать месяцев требует резерва по 2 000 ₽ ежемесячно без учёта доходности. В потребительских расходах сама покупка появляется один раз. Взносы в собственный резерв описывают перемещение денег и ограничивают доступный остаток, но не становятся двенадцатью дополнительными покупками.
В кассовом подходе семья отмечает внешнюю оплату 24 000 ₽ в месяце покупки, а внутренние переводы показывает отдельно. В распределении доступных денег каждый месяц выделены 2 000 ₽ на цель. Эти два представления отвечают на разные вопросы: сколько потрачено продавцу и сколько можно расходовать сейчас.
Ошибка возникает, когда двенадцать взносов записаны как потребление, а затем вся оплата продавцу снова попадает в ту же сумму расходов. Отчёт покажет 48 000 ₽ вместо стоимости 24 000 ₽. Для сверки связывают оплату с резервом и заранее подписывают правило учёта: цена цели не удваивается из-за накопления.
Два представления одной цели: расход продавцу и ежемесячное резервирование доступных денег.
01
Двенадцать переводов по 2 000 ₽ создают резерв 24 000 ₽; деньги остаются средствами семьи до оплаты выбранной покупки.
02
В отчёте потребительских расходов отражают одну стоимость покупки, а внутренние перемещения показывают отдельно по выбранному правилу учёта.
03
Если цена изменилась перед оплатой, пересматривают цель и недостающую сумму; прежний резерв не гарантирует покупку по исходной стоимости.
Расход и основной долг
Покупка кредитной картой и погашение: где возникает двойной учёт
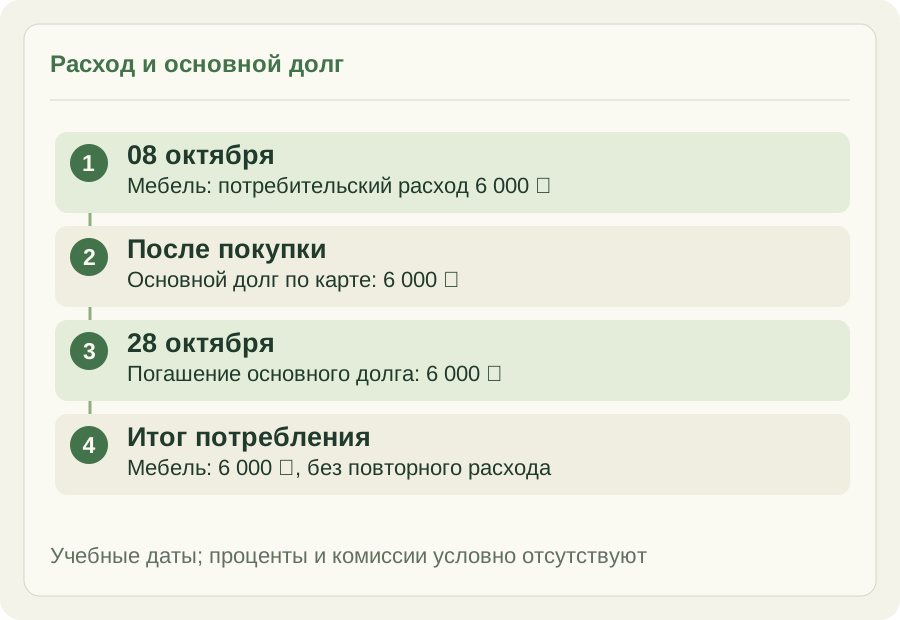
При учёте покупки в момент оплаты кредитной картой погашение её основного долга не становится повторным потребительским расходом. В учебной истории покупка мебели 6 000 ₽ отражена 8 октября, а погашение тех же 6 000 ₽ — 28 октября. Итог расходов на мебель остаётся 6 000 ₽.
Первая операция создаёт расход и задолженность по карте, вторая уменьшает деньги на счёте и гасит этот долг. Обе привязаны к одной покупке, поэтому их легко сверить. Если включить погашение в категорию мебели ещё раз, отчёт ошибочно покажет 12 000 ₽ потребления при единственной покупке.
Проценты и комиссии, если они фактически начислены, учитывают отдельными расходами по банковским документам. В этой истории они условно отсутствуют; это не утверждение о беспроцентности любого кредитного продукта. Для движения денег погашение сохраняют как отдельную операцию, а общий остаток проверяют с учётом долга и выбранного правила.
Одна покупка 6 000 ₽, два движения: создание долга и последующее погашение основной суммы.
01
Один идентификатор покупки связывает расход 8 октября и погашение 28 октября, помогая отличать новый товар от возврата долга.
02
Погашение уменьшает доступные деньги в день перевода, поэтому исключение из потребления не означает исключение из движения средств.
03
При наличии процентов разделяют основной долг и стоимость кредита: только подтверждённые дополнительные начисления образуют отдельные расходы по обслуживанию.
Разберём детали
Вопросы и ответы
Считать ли перевод между своими картами доходом?
Нет. Он меняет расположение денег, а не доход семьи. Такой перевод нужно учитывать отдельно от поступлений извне.
Как учесть расход раз в год?
Можно заранее откладывать сумму по месяцам и отдельно фиксировать фактическую оплату. Нельзя одновременно учитывать оба движения как одну и ту же потребительскую трату.
Можно ли вести бюджет с нерегулярным доходом?
Да. План строится по выбранному консервативному сценарию, а фактические поступления вносятся отдельно.
Что делать, если расходы превышают доходы?
Таблица показать размер дефицита и категории, в которых он возникает. Она не должна скрывать отрицательный остаток или обещать автоматическое решение.
Дайте каждому рублю понятную задачу.
Практика работы с таблицами доступна во внешнем сервисе Excel AI.