От исходной строки к выводу: откуда взялся итог категории
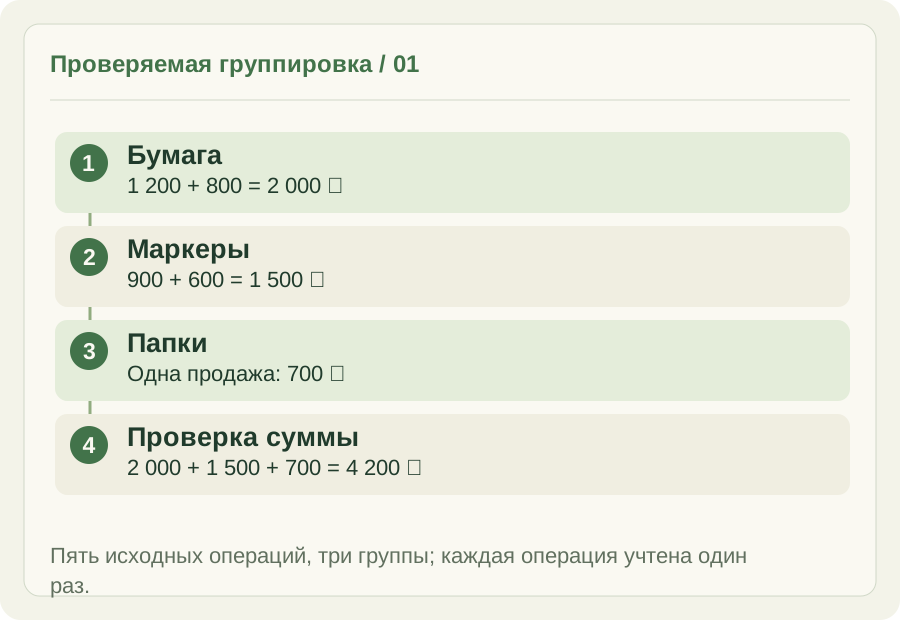
В учебной ведомости пять продаж: бумага на 1 200 и 800 ₽, маркеры на 900 и 600 ₽, папки на 700 ₽. После объединения по категории получается 2 000 ₽ для бумаги, 1 500 ₽ для маркеров и 700 ₽ для папок. Общая выручка равна 4 200 ₽.
Чтобы проверить лидирующую категорию, возвращаются к двум строкам бумаги и складывают их суммы. Одна крупная продажа на 1 200 ₽ ещё не является итогом категории, а количество строк не говорит о выручке. Сохранённые номера операций позволяют убедиться, что обе продажи реальны и не продублированы.
Проверка общей суммы до и после группировки помогает заметить потерянную строку, но не гарантирует правильность названий. Если «Бумага» и «Бумага » с пробелом распознаны как разные группы, общий итог останется верным. Поэтому анализ включает и сверку суммы, и проверку того, какие записи образуют каждую категорию.
Пять продаж объединены в три категории; сумма итогов совпадает с исходными 4 200 ₽.
01
Выручка бумаги складывается из двух исходных операций на 1 200 и 800 ₽; число операций описывает отдельный показатель.
02
Общий итог 4 200 ₽ должен совпасть до и после группировки, если используются все те же исходные продажи.
03
Единые названия категорий проверяют отдельно: лишний пробел может разделить одну группу, даже когда общая сумма не изменилась.
01
Сформулируйте вопрос до расчёта
Анализ начинается с вопроса: например, какая категория дала наибольшую выручку за выбранный период? Для ответа нужны категория и сумма каждой операции. После группировки можно сравнить итоги. Среднее по исходным строкам и среднее по категориям отвечают на разные вопросы.
02
Проверьте сопоставимость
Сравнивают одинаковые периоды и одинаковые единицы: рубли нельзя складывать с количеством заказов. Пропуск и подтверждённый ноль различают явно. При расчёте среднего важно указать, какие строки включены, а какие исключены. Текст в числовом столбце сначала проверяют и исправляют.
03
Сравнение групп и вклад в изменение
Абсолютное изменение равно новому значению минус базовое. Для относительного изменения разницу делят на базу. Например, рост со 100 до 120 означает прибавку 20 и 20%. При нулевой базе обычный процент роста не определён: переход от 0 до 10 000 ₽ описывают абсолютной разницей.
04
Выводы и ограничения
Большая выручка категории не доказывает высокую прибыль: для этого нужны расходы. Связь показателей не устанавливает причину, а короткий ряд не даёт надёжного прогноза. Сохраняйте рядом с результатом определение показателя, период и правило обработки пропусков — так другой человек сможет повторить расчёт.
Вес наблюдения / 02
Почему средняя цена не равна среднему из двух цен
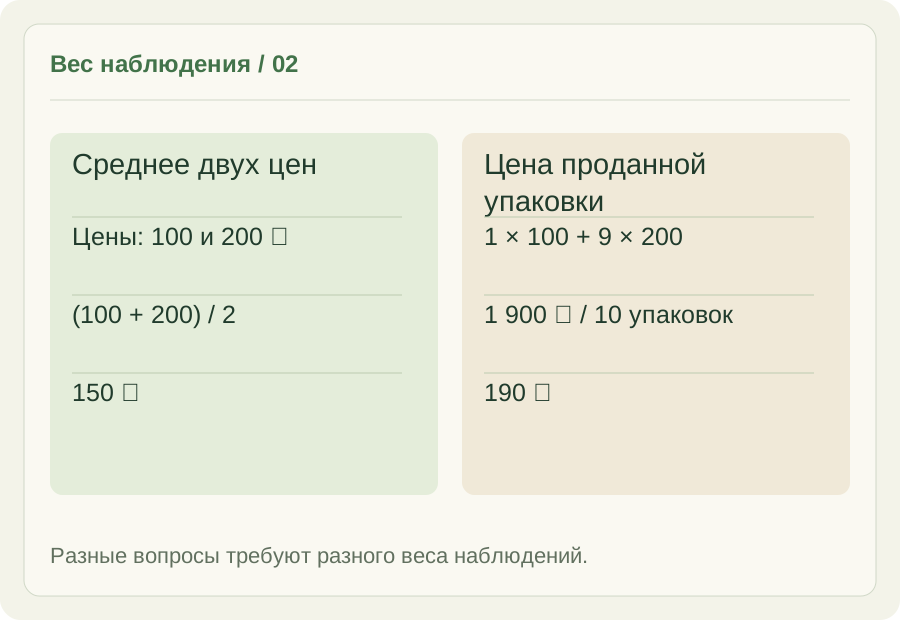
Магазин продал одну упаковку за 100 ₽ и девять упаковок за 200 ₽ каждая. Среднее двух названных цен равно 150 ₽: сложены 100 и 200, затем сумма разделена на два. Но эта величина приписывает одинаковый вес одиночной продаже и девяти проданным упаковкам.
Выручка первой партии составляет 100 ₽, второй — 1 800 ₽. Всего получено 1 900 ₽ за десять упаковок, поэтому средняя цена проданной упаковки равна 190 ₽. Проверка обратным действием подтверждает смысл: десять упаковок по средней цене 190 ₽ дают ту же общую выручку.
Правильный выбор среднего зависит от вопроса. Для цены одной проданной упаковки используют количество как вес, а для сравнения двух предложений без сведений о продажах можно обсуждать сами цены. Единицы товара должны быть сопоставимыми: упаковку на 100 граммов нельзя считать равной упаковке на килограмм без отдельного пересчёта.
Средняя цена продажи — 190 ₽: девять упаковок по 200 ₽ имеют больший вес, чем одна по 100 ₽.
01
Простое среднее 150 ₽ придаёт одинаковый вес двум ценам и не учитывает различное число проданных упаковок.
02
Взвешенная цена 190 ₽ получается из выручки 1 900 ₽ и количества десять; она характеризует проданную единицу товара.
03
Перед усреднением проверяют одинаковую единицу товара, иначе вес по количеству объединит несовместимые упаковки и даст неверный итог.
Условия сравнения / 03
Рост показателя или смена базы: проверяем вывод
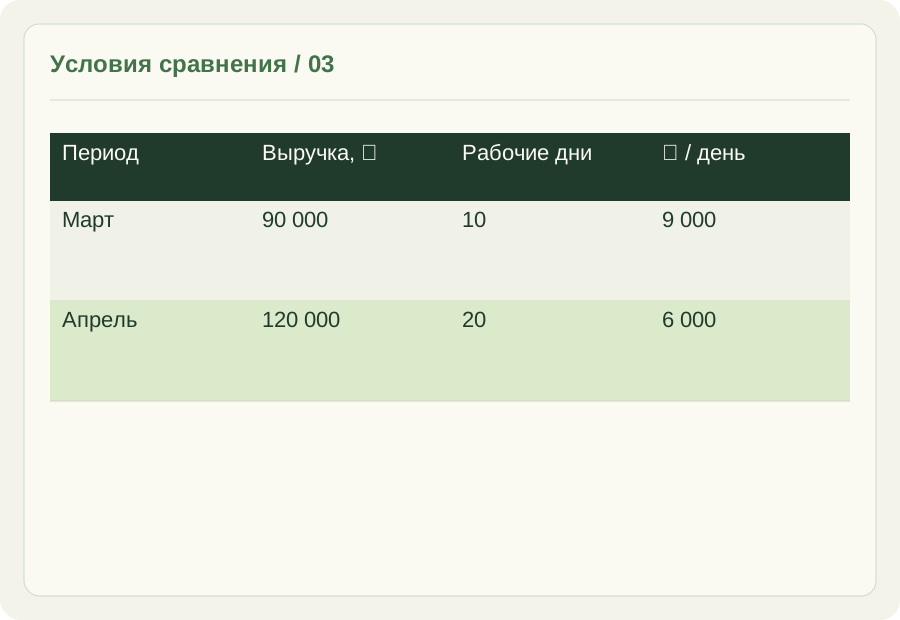
В отчёте мастерской март дал 90 000 ₽, а апрель — 120 000 ₽. Разница 30 000 ₽ выглядит как рост на треть. Однако мартовские данные охватывают десять рабочих дней, а апрельские — двадцать. Сравниваются разные объёмы времени, поэтому общий итог ещё не описывает изменение ежедневной выручки.
Для этих учебных периодов средняя выручка за рабочий день составляет 9 000 ₽ в марте и 6 000 ₽ в апреле. Этот показатель снизился на 3 000 ₽, или примерно на 33,3%. Противоположные направления двух результатов не противоречат друг другу: итог вырос, потому что наблюдений стало больше.
Прежде чем объяснять снижение спросом, проверяют состав рабочих дней, ассортимент, возвраты и правила признания выручки. Одно среднее не показывает, как распределились продажи внутри периода. Обоснованный вывод здесь ограничен данными: за более длинный период получено больше денег, но выручка на один учтённый рабочий день стала ниже.
Итог периода вырос, а выручка за рабочий день снизилась: меняется основание сравнения.
Данные к иллюстрации
Период
Выручка, ₽
Рабочие дни
₽ / день
Март
90 000
10
9 000
Апрель
120 000
20
6 000
01
Общий итог сравнивают вместе с числом учтённых рабочих дней; рост длительности периода может изменить направление вывода.
02
Выручка на рабочий день снижена с 9 000 до 6 000 ₽, хотя сумма за весь период стала больше.
03
Причину изменения нельзя установить по двум итогам: для объяснения нужны данные о составе продаж и условиях работы.
Разберём детали
Вопросы и ответы
Чем анализ отличается от очистки?
Очистка готовит корректный набор данных. Анализ отвечает на поставленный вопрос с помощью показателей, сравнений и интерпретации.
Можно ли считать процент роста от нуля?
Обычная формула относительного изменения в этом случае неприменима. Нужно показать абсолютную разницу и пояснение вместо бесконечного процента.
Доказывает ли связь показателей причину?
Нет. Совместное изменение может иметь другие объяснения. Причинные выводы требуют дополнительной проверки.
Что делать с пропусками?
Сначала определить их смысл. Исключение или заполнение должно быть явным и отражаться в ограничениях результата.
Сначала вопрос. Затем вывод.
Практика работы с таблицами доступна во внешнем сервисе Excel AI.