Для отпуска, начинающегося в октябре 2026 года, стандартный расчётный период заканчивается 30 сентября: октябрь отпуска в него не входит. В учебном случае сотрудник получил сентябрьскую зарплату 5 октября. Перечисление денег после окончания периода само по себе не переносит сентябрьское начисление в другой расчётный месяц.
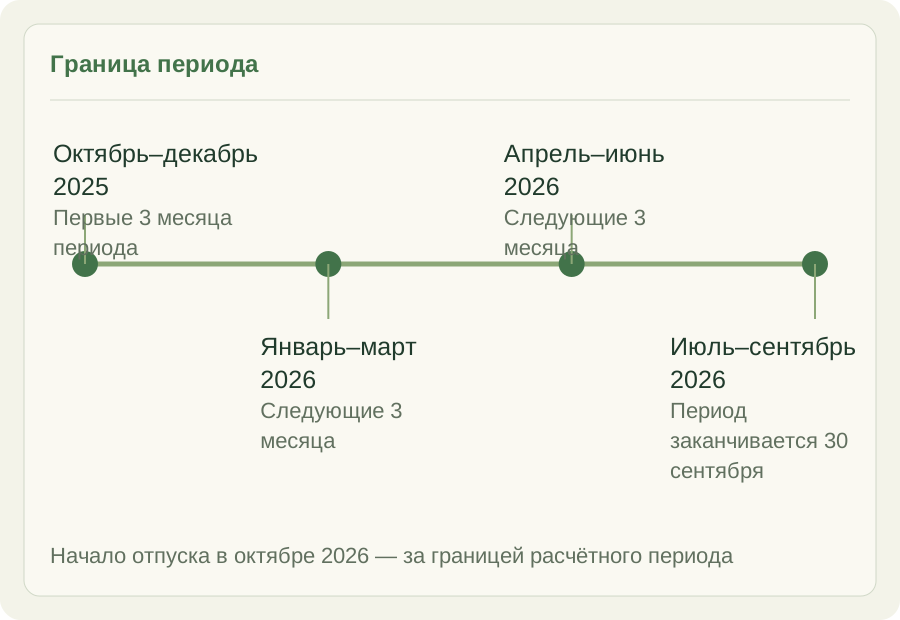
На схеме год разделён на четыре квартальных отрезка от октября 2025 до сентября 2026 года; начало отпуска находится за их границей. Такая граница помогает не включить текущий оклад вместо заработка за период. По каждой выплате проверяют месяц начисления и принадлежность к учитываемой системе оплаты труда.
Разбор относится к обычному ежегодному отпуску и правилам постановления Правительства №540, действующего с 1 сентября 2025 года; источник проверен 3 октября 2026 года. При отсутствии заработка за весь период, недавнем трудоустройстве, исключаемых днях, особых премиях или повышении окладов потребуется дополнительная проверка применимого порядка.
Стандартная граница: 01.10.2025–30.09.2026. Начало отпуска в октябре показано отдельно.
01
Сентябрьская зарплата, поступившая 5 октября, рассматривается по основанию начисления; дата банковского перевода не задаёт расчётный период отпуска.
02
Октябрь начала отпуска показывают за границей периода, чтобы текущие выплаты не попадали в стандартную базу по ошибке.
03
Для каждой премии уточняют её вид и период: правила включения нельзя определить только по дате появления денег на счёте.
01
Сначала определите расчётный период
Для обычного ежегодного отпуска сначала определяют расчётный период и относящиеся к нему начисления. Текущий оклад не заменяет сведения за весь период. Дата поступления денег на карту и месяц начисления могут различаться. Наглядный разбор границ периода приведён отдельно ниже.
02
Какие выплаты и дни учитывать
Больничные, предыдущие отпуска и другие исключаемые периоды влияют на расчёт среднего заработка. В неполном месяце различают календарные дни, приходящиеся на отработанное время, и число рабочих смен. Премии, индексация, замена периода и гарантии минимальной оплаты требуют отдельной проверки по действующим правилам.
03
Разбор полного и неполного месяца
Полностью отработанный и неполный месяц по-разному входят в знаменатель среднего заработка. Сначала проверяют исключаемое время, затем календарные дни, приходящиеся на отработанный период. Подробное сравнение двух знаменателей ниже помогает увидеть, почему количество рабочих смен не заменяет этот порядок.
04
Проверьте начисление перед выплатой
Средний дневной заработок умножается на оплачиваемые календарные дни отпуска. Нерабочие праздничные дни не включают в число дней ежегодного отпуска; обычные выходные входят. Начисленная сумма отличается от суммы после удержаний. Компенсация при увольнении рассматривается отдельно.
Календарный знаменатель
Как исключаемые дни меняют вклад неполного месяца
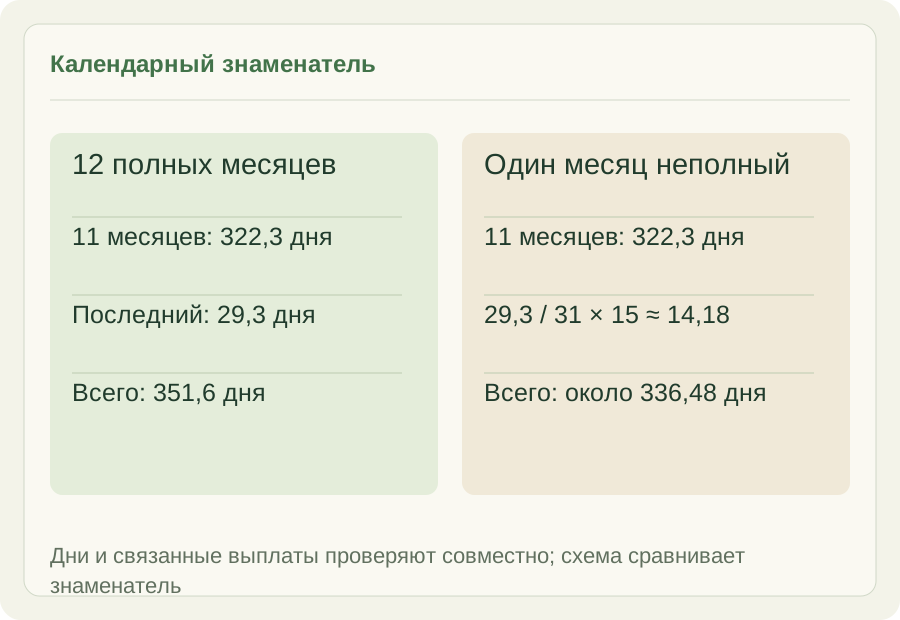
Неполный месяц включают в знаменатель пропорционально календарным дням, приходящимся на отработанное время. Если в месяце из 31 дня учитываются пятнадцать, его вклад составляет около 14,18 дня вместо 29,3. Поэтому уменьшение знаменателя нельзя заменить простым подсчётом смен или количеством оставшихся рабочих дней.
Пусть остальные одиннадцать месяцев полностью отработаны: они дают 322,3 дня. Вместе с неполным месяцем получается около 336,48 дня против 351,6 для полностью отработанного года. В этой модели одинаковая условная база 672 960 ₽ даёт примерно 2 000,02 ₽ среднего дневного заработка вместо 1 913,99 ₽.
Пара случаев служит проверкой знаменателя, а не обещанием роста отпускных после отсутствия: в действительности меняются и учитываемые начисления. Исключение времени и связанных выплат проверяют совместно по постановлению №540. Все промежуточные значения модели сохраняют точность; показанные результаты округлены для чтения. Правила сверены 3 октября 2026 года.
Изменяется один месяц: полный знаменатель 351,6; при неполном месяце — около 336,48 дня.
01
Вклад одиннадцати полных месяцев одинаков в обоих сценариях: 11 × 29,3 = 322,3 дня до добавления последнего месяца.
02
Пятнадцать учитываемых календарных дней включают дни по установленной методике; их нельзя автоматически заменить пятнадцатью фактически отработанными сменами.
03
После проверки дней заново сверяют выплаты: исключаемый период способен изменить числитель, поэтому одного уменьшения знаменателя недостаточно для вывода.
От базы до начисления
Начисление и выплата: что проверить в расчётном листке
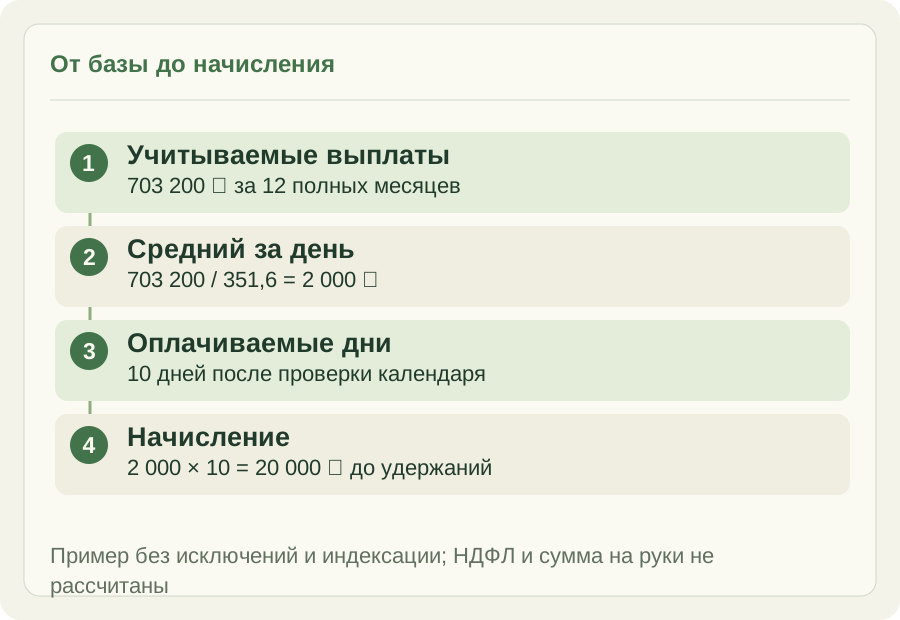
Начисление отпускных проверяют через средний дневной заработок и оплачиваемые дни, а перечисленную сумму — дополнительно через удержания. В учебном случае учитываемая база за двенадцать полных месяцев составляет 703 200 ₽. Деление на 351,6 даёт ровно 2 000 ₽ в день; десять оплачиваемых дней дают 20 000 ₽ до удержаний.
Предположим, в документе указаны десять оплачиваемых дней ежегодного отпуска, а не десять календарных дат отсутствия без уточнения. Нерабочий праздничный день в отпускные дни не включают; обычные выходные учитывают. Это различие проверяют по календарю и оформленному периоду до умножения среднего заработка на количество дней.
Размер НДФЛ в примере не определяется: сумма на счёте зависит от применимых удержаний. Кроме того, неполный период, индексация, премии и гарантия минимального среднего заработка способны потребовать отдельного расчёта. Методическая цепочка основана на постановлении №540 и правилах продолжительности отпуска, проверенных 3 октября 2026 года.
703 200 / 351,6 = 2 000 ₽ в день; 2 000 × 10 = 20 000 ₽ до удержаний.
01
Средний заработок 2 000 ₽ здесь получается точно из учебной базы; он не равен автоматически нынешней дневной оплате сотрудника.
02
Десять дней в примере уже обозначены как оплачиваемые: их число нужно сверить с документом и исключить нерабочие праздники.
03
Сначала проверяют начисление 20 000 ₽, затем отдельно объясняют удержания; разница с поступлением на карту не доказывает ошибку расчёта.
Разберём детали
Вопросы и ответы
Достаточно ли текущего оклада для проверки отпускных?
Нет. Нужны учитываемые начисления за расчётный период и сведения об исключаемом времени. Изменение оклада и особые выплаты могут потребовать дополнительной проверки.
Зачем отмечать неполные месяцы?
Исключаемые периоды меняют расчёт среднего заработка. Их нельзя обрабатывать как полностью отработанное время.
В учебном примере показана сумма до удержаний?
Да. Пример объясняет начисление отпускных. Фактическая сумма к выплате зависит от применимых удержаний.
Чем компенсация при увольнении отличается от отпускных?
Для компенсации дополнительно определяют число неиспользованных дней и применимые условия. Пример оплаты ежегодного отпуска не заменяет этот расчёт.
Проверьте отпускные до поездки.
Практика работы с таблицами доступна во внешнем сервисе Excel AI.