Куда уходит ипотечный платёж в начале и в конце срока
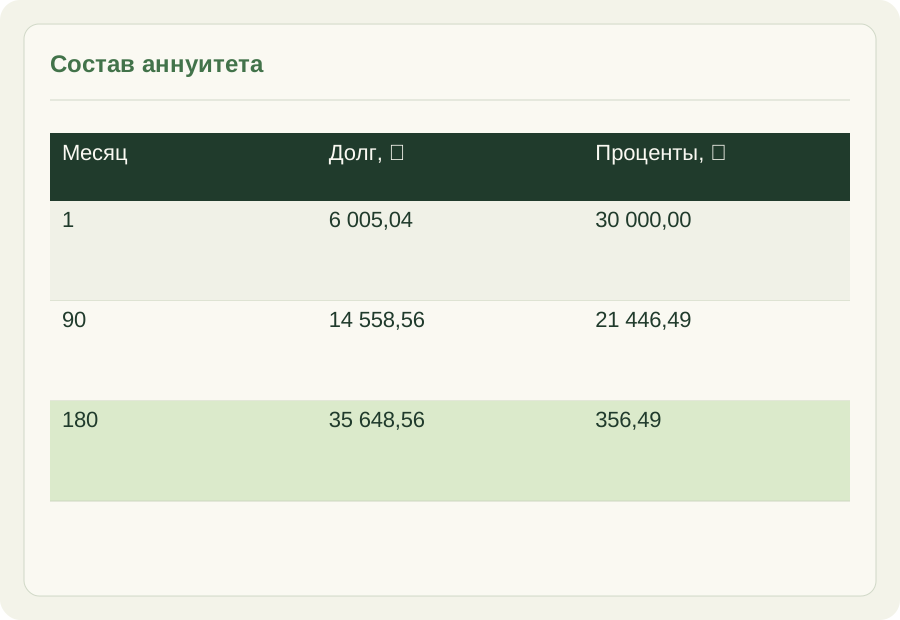
В одном аннуитетном платеже доля погашения долга растёт по мере сокращения остатка. Для учебного кредита 3 000 000 ₽ под постоянные 12% годовых на 180 месяцев платёж составляет 36 005,04 ₽. В первом месяце 30 000 ₽ приходятся на проценты, а 6 005,04 ₽ уменьшают долг.
К девяностому месяцу проценты в платеже снижаются до 21 446,49 ₽, погашение долга достигает 14 558,56 ₽. После этого платежа остаток равен 2 130 090,01 ₽. В последнем месяце почти вся сумма погашает тело кредита: 35 648,56 ₽ против 356,49 ₽ процентов.
Модель использует ставку 1% в месяц, платежи в конце равных месячных периодов и отсутствие досрочного погашения. Внутри вычислений сохраняется полная точность; значения таблицы округлены до копеек независимо, поэтому их сумма иногда расходится на копейку. Банковские даты, страхование и комиссии здесь не моделируются.
3 млн ₽, 12% годовых, 180 месяцев. Независимое округление показанных величин до копеек.
Данные к иллюстрации
Месяц
Долг, ₽
Проценты, ₽
1
6 005,04
30 000,00
90
14 558,56
21 446,49
180
35 648,56
356,49
01
Проверка первого месяца начинается с умножения остатка 3 000 000 ₽ на месячную ставку 1%, получаются проценты 30 000 ₽.
02
Остаток после платежа уменьшается только на погашенную основную сумму; уплаченные проценты не сокращают тело учебного кредита.
03
Равный платёж не означает равные проценты: их основанием каждый месяц служит новый остаток задолженности перед оплатой.
01
Платёж, долг и проценты
Из стоимости жилья вычитается первоначальный взнос — это тело кредита. Каждый месячный платёж делится на проценты за пользование остатком долга и погашение основной суммы. В графике видны обе части и новый остаток. Итоговая переплата здесь состоит только из процентов; страхование и комиссии в неё не входят.
02
Два способа погашения
При аннуитете платёж почти одинаков на протяжении срока, за исключением округления последнего месяца. В начале доля процентов больше. При дифференцированном погашении тело кредита делится на равные части, поэтому первый платёж выше, а следующие постепенно уменьшаются. Сравнивайте не только первый месяц, но и общие проценты.
03
Как сравнить варианты
Для сравнения сроков можно взять два готовых сценария: 180 и 240 месяцев при одинаковой сумме и ставке. Более длинный срок обычно снижает ежемесячный аннуитетный платёж, но увеличивает общую сумму процентов. Если одновременно менять ставку, взнос и срок, разницу уже нельзя объяснить влиянием одного параметра.
04
Что уточнить у банка
Расчёт использует месячную ставку: годовая ставка / 12 / 100. В банковском договоре могут учитываться точные даты и число дней, особые правила округления, льготный период и дополнительные услуги. Сравнивайте результат с предложением банка. Модельная переплата не является полной стоимостью кредита (ПСК).
Цена длинного срока
Что меняется при увеличении срока кредита
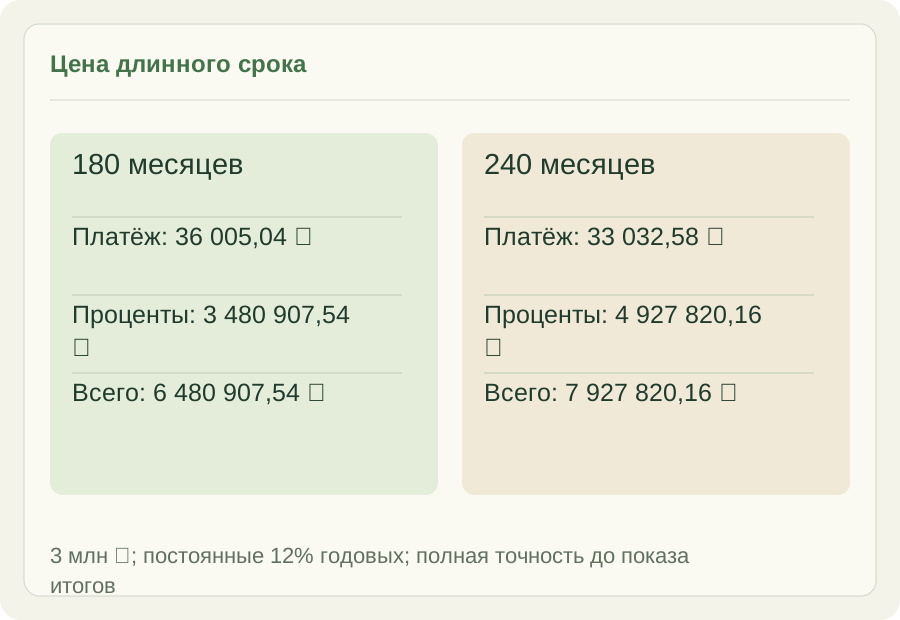
Увеличение срока с 180 до 240 месяцев в выбранной модели снижает месячный платёж примерно на 2 972,46 ₽, но добавляет около 1 446 912,63 ₽ процентов за весь срок. Сумма кредита остаётся 3 000 000 ₽, постоянная ставка — 12% годовых; меняется только число платежей.
За пятнадцать лет модель даёт общую выплату 6 480 907,54 ₽, включая 3 480 907,54 ₽ процентов. За двадцать лет общая выплата достигает 7 927 820,16 ₽, из которых 4 927 820,16 ₽ — проценты. Экономия одного месяца сопровождается пятью дополнительными годами обязательных платежей.
Обе суммы получены из аннуитетной формулы при месячной ставке 1%; итог считается до округления показанного платежа. Страхование, комиссии и изменения условий отсутствуют. Эти условные проценты не являются ПСК: для сравнения предложений нужны индивидуальные условия банка и указанный им показатель полной стоимости кредита.
Учебное сравнение 180 и 240 равных месячных периодов без дополнительных расходов.
01
При сравнении сроков фиксируйте сумму и ставку: одновременное изменение нескольких условий лишает пример однозначного объяснения разницы.
02
Платёж 33 032,58 ₽ относится к двадцатилетнему варианту; снижение нагрузки не означает уменьшение всех затрат по кредиту.
03
Проверяйте общую выплату вместе с процентами: тело кредита одинаково, а именно проценты создают разницу двух сценариев.
Деньги после платежа
Как проверить платёж в семейном бюджете
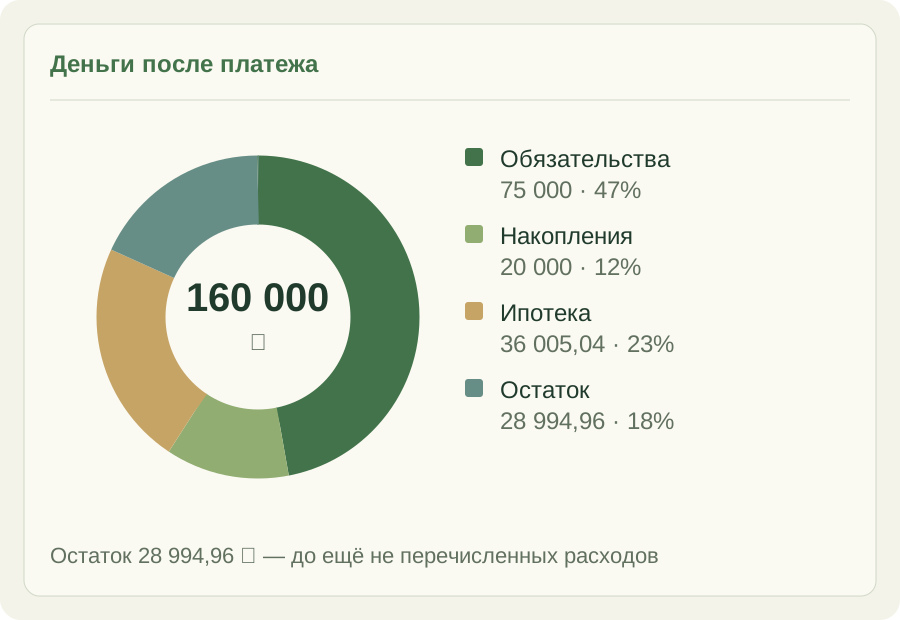
В учебном бюджете с доходом 160 000 ₽ после обязательств 75 000 ₽ и накоплений 20 000 ₽ доступно 65 000 ₽. Ипотечный платёж 36 005,04 ₽ из пятнадцатилетнего примера оставляет 28 994,96 ₽. Это остаток по перечисленным статьям, который ещё предстоит соотнести с повседневными и нерегулярными расходами.
Допустим, привычные покупки продуктов уже входят в обязательства, а поездка и замена бытовой техники пока не предусмотрены. Тогда оставшиеся деньги должны покрыть именно эти дополнительные потребности. Если продукты в сумму 75 000 ₽ не включены, свободный остаток будет выглядеть завышенным из-за неполного перечня расходов.
Такая раскладка показывает денежный запас конкретного месяца и не является банковским показателем долговой нагрузки. Для реального решения проверяют устойчивость дохода, даты поступлений, другие долги и расходы владения жильём. Учебные цифры объясняют порядок проверки; они не определяют доступность кредита и не гарантируют сохранение остатка.
160 000 ₽ распределены между обязательствами, накоплениями, ипотекой и оставшимися деньгами.
Данные к иллюстрации
Показатель
Значение
Обязательства
75 000 ₽
Накопления
20 000 ₽
Ипотека
36 005,04 ₽
Остаток
28 994,96 ₽
01
Подписывайте, какие расходы уже входят в 75 000 ₽, чтобы продукты, аренда или другие обязательства не исчезли из проверки.
02
Накопления 20 000 ₽ выделены отдельно: их отмена изменит исходное правило распределения денег и требует нового обсуждения.
03
Сопоставляйте даты доходов и платежа дополнительно: положительный месячный итог сам по себе не устраняет нехватку денег перед списанием.
Разберём детали
Вопросы и ответы
Чем стоимость квартиры отличается от суммы кредита?
Сумма кредита получается после вычета первоначального взноса. Проценты в модели начисляются на остаток кредита.
Почему расчёт может отличаться от банковского?
Банк использует условия договора, даты платежей и собственные правила начисления и округления. Сверять нужно одинаковые исходные данные.
Входит ли страховка в сумму процентов?
Нет. Проценты за кредит и расходы на страхование — разные статьи. Чтобы сравнить предложения, дополнительно учитывают страховку, комиссии и другие условия договора.
Что происходит при увеличении срока?
При неизменных сумме и положительной ставке аннуитетный платёж обычно уменьшается, а общая сумма процентов увеличивается. Для сравнения нужно сохранить остальные параметры.
Найдите комфортную нагрузку.
Практика работы с таблицами доступна во внешнем сервисе Excel AI.