Больничный на стыке месяцев: почему оплата дня различается
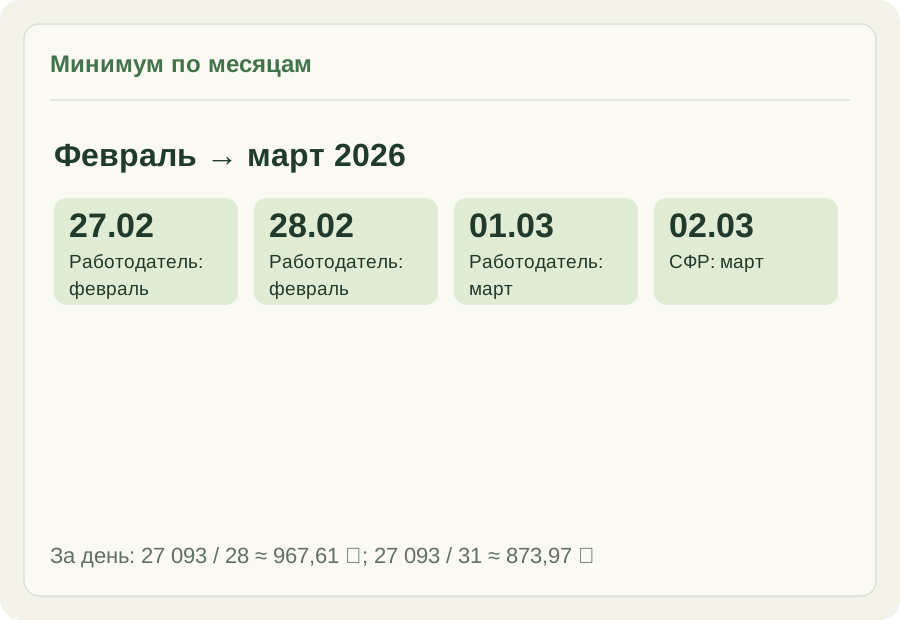
При расчёте из помесячного минимума одинаковый день болезни может стоить по-разному в феврале и марте. В случае с 27 февраля по 2 марта 2026 года МРОТ 27 093 ₽ делится на 28 и 31 день соответственно. Основание дня составляет около 967,61 ₽ и 873,97 ₽.
Условия примера: обычная болезнь действующего сотрудника, полная ставка, страховой стаж двенадцать месяцев, нулевой учитываемый заработок и отсутствие районного коэффициента. Первоначальный расчёт из МРОТ с долей стажа ниже помесячного минимума, поэтому применяется гарантия минимальной оплаты. Оснований снижения пособия и иных специальных условий здесь нет.
За два февральских дня получается 1 935,21 ₽, за два мартовских — 1 747,94 ₽, всего 3 683,15 ₽ до удержаний. Работодатель оплачивает 27, 28 февраля и 1 марта, СФР — 2 марта. Итоги округлены после вычислений без промежуточного округления ставки дня; методика проверена 3 октября 2026 года.
27.02–02.03.2026: первые три дня — работодатель, четвёртый — СФР. Полная ставка, без коэффициента.
01
Смена плательщика наступает с четвёртого дня болезни, даже если этот день приходится на другой календарный месяц случая.
02
Для февральской части берут 28 календарных дней месяца; количество рабочих смен сотрудника не заменяет этот знаменатель.
03
Округлённые подписи ставки дня служат пояснением; итог учебного примера получен из полных значений до округления каждой месячной суммы.
01
Какие сведения нужны
В основе расчёта — учитываемый заработок за два предшествующих года, страховой стаж и календарные даты болезни. Для случая 2026 года это доходы 2024 и 2025 годов. Здесь разбирается обычная болезнь действующего сотрудника по трудовому договору; медицинские сведения для чтения материала не нужны.
02
Как получается сумма
Заработок каждого года ограничивается своей предельной базой: 2 225 000 ₽ за 2024 год и 2 759 000 ₽ за 2025 год. Сумма делится на 730. Далее применяется доля по стажу: 60%, 80% или 100%. Оплата дня сравнивается с МРОТ 27 093 ₽, делённым на число календарных дней соответствующего месяца.
03
Когда стандартного сценария недостаточно
Уход за ребёнком, производственная травма, неполная занятость, несколько страхователей, районный коэффициент, болезнь после увольнения и замена лет требуют проверки специальных условий. Обычный пример болезни самого сотрудника нельзя автоматически переносить на эти ситуации.
04
Как проверить расчёт
За первые три дня обычного заболевания начисление относится к работодателю, за последующие — к СФР. В расчётном листке полезно проверить не только итог, но и разбивку по датам, особенно при смене месяца. Учебный пример ниже дан до НДФЛ. Условия назначения и расхождения уточняют у бухгалтера или в СФР.
Стаж для пособия
Как страховой стаж влияет на больничный: три границы
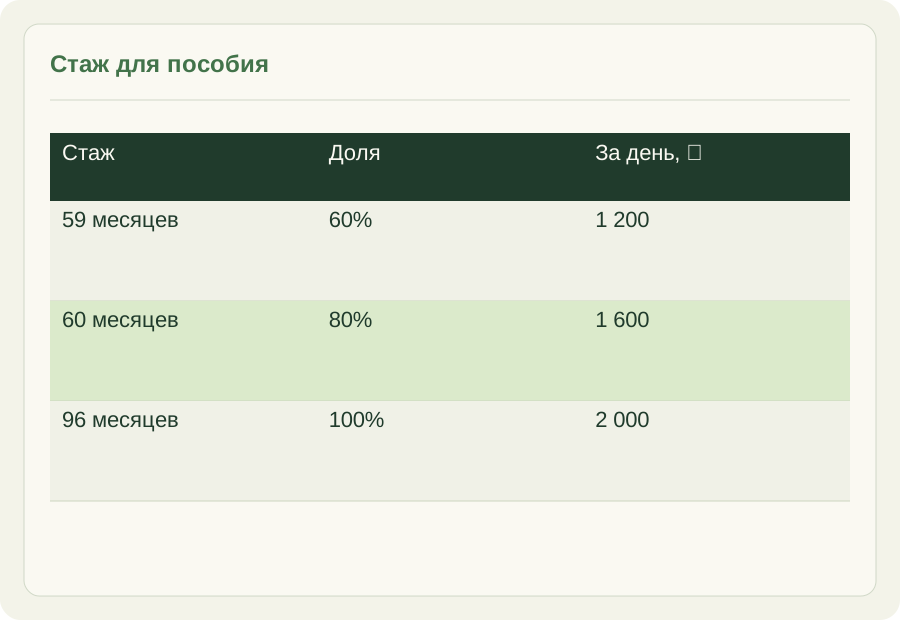
Для болезни самого работника страховой стаж 59, 60 и 96 полных месяцев соответствует долям 60%, 80% и 100%. Переход происходит на пятилетней и восьмилетней границах. При условном среднем дневном заработке 2 000 ₽ это даёт 1 200, 1 600 и 2 000 ₽ за день.
Все три суммы приведены для октября 2026 года, полной ставки и обычной болезни без специальных обстоятельств; помесячный минимум и максимальный предел результат не меняют. Разница между 59 и 60 месяцами составляет 400 ₽ за каждый оплачиваемый день, хотя стаж увеличился всего на один месяц.
Страховой стаж не ограничивается сроком работы в последней организации: учитываемые периоды проверяют по установленным правилам и подтверждающим сведениям. При стаже меньше шести месяцев действует отдельное ограничение пособия размером МРОТ за полный месяц. Разбор границ проверен по правилам СФР на 3 октября 2026 года.
Один средний заработок 2 000 ₽ в день; три подтверждённых значения стажа и доли оплаты.
Данные к иллюстрации
Стаж
Доля
За день, ₽
59 месяцев
60%
1 200
60 месяцев
80%
1 600
96 месяцев
100%
2 000
01
Пять полных лет включают в диапазон 80%; восемь полных лет относятся уже к диапазону оплаты 100% заработка.
02
Суммы 1 200, 1 600 и 2 000 ₽ относятся к одному дневному заработку, чтобы показать именно влияние стажа.
03
Если сведения о предыдущем страховом периоде отсутствуют, сначала уточняют подтверждение стажа; менять процент по памяти недостаточно.
Проверка основания
Как сверить начисление без передачи личных документов
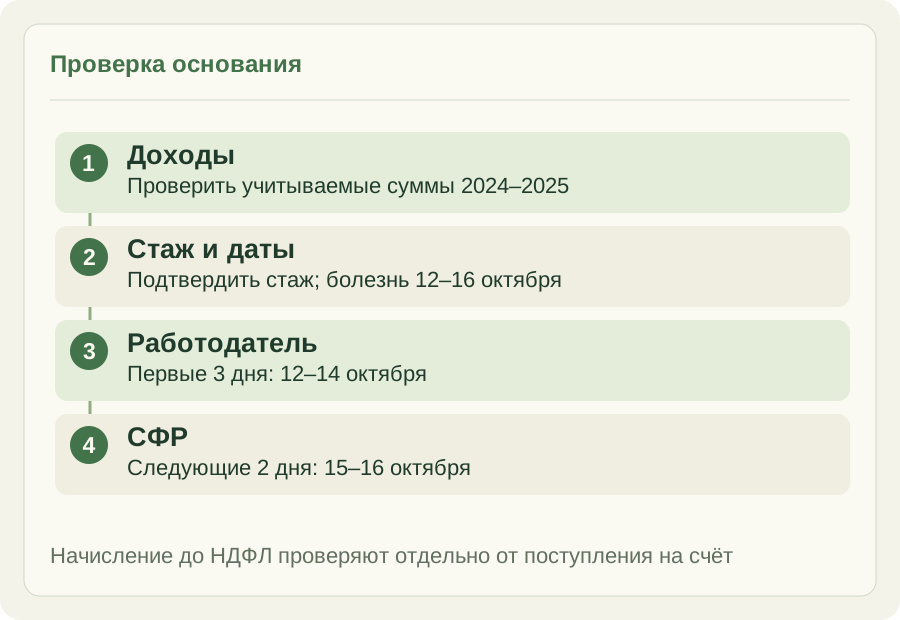
Для сверки начисления полезнее разложить сумму на расчётные основания, чем сравнивать её только с поступлением на карту. Обезличенный случай: сотрудник болел с 12 по 16 октября 2026 года. В проверке отдельно отмечают учитываемые доходы, подтверждённый стаж, пять календарных дней и распределение оплаты между плательщиками.
Если в выписке видна только выплата СФР, это не обязательно весь больничный: первые три дня обычной болезни относятся к работодателю. В нашем случае работодателю соответствуют 12–14 октября, фонду — 15–16 октября. Начисление до НДФЛ и поступление после удержаний сравнивают как разные величины.
При расхождении формулируют точный вопрос бухгалтеру: какой заработок включён, какой стаж принят или почему изменилось количество дней. Для чтения этой схемы не нужны медицинские сведения и идентификаторы человека. Порядок сверки основан на разъяснениях СФР, проверенных 3 октября 2026 года; назначение определяется подтверждёнными данными.
Обезличенный случай 12–16.10.2026: сверка начинается с основания, затем с плательщиков и удержаний.
01
Сначала сопоставьте начальную и конечную даты: в период 12–16 октября входят пять календарных дней, включая обе границы.
02
Проверьте разделение плательщиков до сравнения общей суммы с выпиской: одно поступление фонда может представлять только часть начисления.
03
В обращении укажите спорное основание расчёта; проверяемый вопрос о стаже или днях помогает быстрее объяснить обнаруженное расхождение.
Разберём детали
Вопросы и ответы
Какой стаж важен для больничного?
Страховой стаж, а не только продолжительность работы у последнего работодателя. Он влияет на долю среднего заработка по применимым правилам.
Где проверять сведения о больничном?
Сведения об электронном листке и выплатах уточняют через официальные сервисы СФР и у работодателя. Публиковать диагноз и персональные идентификаторы для чтения этой статьи не требуется.
Подходит ли пример для ухода за ребёнком?
Нет. Учебный случай относится к болезни самого сотрудника. Для ухода за ребёнком действуют отдельные условия назначения и оплаты.
Почему заработок не делят на число рабочих смен?
Для пособия используется установленный законом расчётный период и специальный порядок определения дневного заработка. Число фактически отработанных смен его не заменяет.
Разберитесь, из чего состоит выплата.
Практика работы с таблицами доступна во внешнем сервисе Excel AI.