Какая выплата нужна: беременность и роды или уход за ребёнком
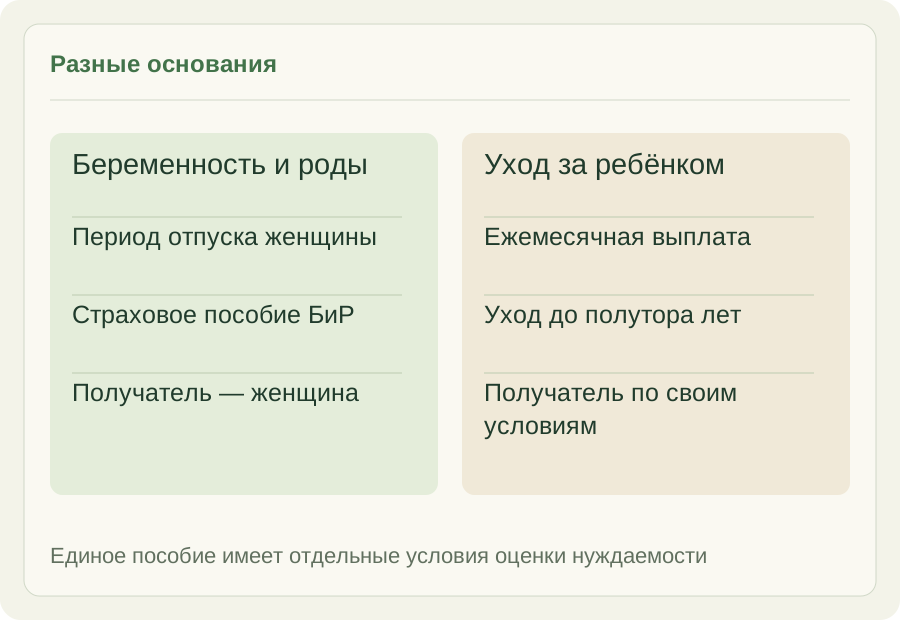
Выплату выбирают по жизненному этапу и страховому статусу, а не по общему названию «декретные». Учебная ситуация: работающая застрахованная женщина оформляет отпуск по беременности и родам. Позже вопрос ухода за ребёнком рассматривается отдельно: получателем соответствующего пособия может быть другой член семьи, отвечающий установленным условиям.
Пособие по беременности и родам относится к периоду оформленного отпуска женщины. Ежемесячная выплата по уходу связана с уходом за ребёнком до полутора лет и имеет самостоятельный порядок назначения. Передача ухода другому члену семьи не превращает уже выплаченное пособие БиР в ежемесячную выплату этому человеку.
Единое пособие — ещё одна мера поддержки со своими условиями оценки нуждаемости; оно не следует автоматически из страхового расчёта БиР. Для каждого вида отдельно проверяют круг получателей, период и оформление. Этот справочный разбор опирается на официальные разделы СФР, проверенные 3 октября 2026 года, и не подтверждает право семьи.
БиР и уход — разные пособия; единое пособие рассматривается отдельно по собственным условиям.
01
Начните с названия конкретного пособия и периода, за который оно назначается; слово «декретные» недостаточно для выбора методики.
02
Если уход оформляет отец, отдельно проверяют его право на соответствующую ежемесячную выплату, а не используют расчёт пособия матери.
03
Условия единого пособия сверяют самостоятельно: наличие страхового заработка и отпуска БиР не заменяет проверку требований к этой поддержке.
01
Два разных вида пособий
Словом «декретные» часто называют разные выплаты. Пособие по беременности и родам, ежемесячное пособие по уходу за ребёнком и единое пособие имеют разные основания. В числовом примере ниже рассматривается БиР для работающей застрахованной женщины, а условия других выплат проверяются отдельно.
02
Исходные данные и расчётные годы
Для отпуска, начинающегося в 2026 году, обычный расчётный период включает 2024 и 2025 годы — 731 календарный день. Допустимые исключаемые периоды уменьшают знаменатель. При этом предельный средний дневной заработок определяют отдельно: сумма предельных баз делится на 730. Эти два делителя имеют разное назначение.
03
Границы первой версии
Продолжительность отпуска по беременности и родам определяется документами и обстоятельствами, а не желаемым размером выплаты. Распространённые варианты — 140, 156 и 194 дня. Дневной заработок, продолжительность и применимые ограничения проверяются последовательно по официальной методике.
04
Как проверить право и порядок обращения
Короткий страховой стаж, районный коэффициент, неполная занятость, несколько работодателей и замена расчётных лет требуют отдельной проверки. Решение о назначении принимает СФР по подтверждённым сведениям. Учебный разбор помогает понять методику, но сам по себе не подтверждает право на пособие.
Два разных делителя
Почему для расчёта встречаются и 731, и 730 дней
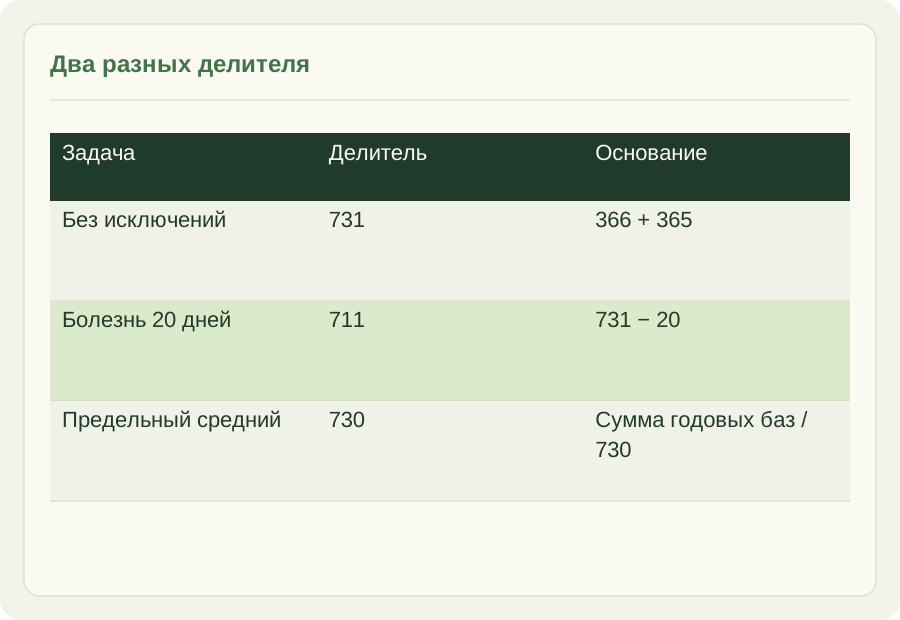
Календарный знаменатель расчёта БиР и делитель для максимального среднего заработка решают разные задачи. В модели отпуска 2026 года годы 2024 и 2025 дают 731 день. Без исключаемых периодов делят на 731, а при двадцати подтверждённых днях болезни — на 711; предельный средний определяют отдельно через 730.
Для сравнения возьмём одинаковую условную учитываемую сумму 1 462 000 ₽, допустимую по годовым ограничениям. Без исключаемых дней средний равен 2 000 ₽; после исключения двадцати дней — около 2 056,26 ₽. Это сравнение знаменателей: в реальной истории сначала также проверяют состав выплат за каждый год.
Произвольные дни отсутствия не вычитают: нужен период, который исключается по законодательству, например подтверждённая временная нетрудоспособность. Полученный средний сравнивают с применимыми ограничениями до расчёта пособия. Модель не включает замену лет, неполную ставку и районный коэффициент; правила СФР и знаменатели сверены 3 октября 2026 года.
Год 2024 високосный, поэтому вместе с 2025 годом даёт 366 + 365 = 731 календарный день расчётного периода.
02
Двадцать подтверждённых дней болезни уменьшают календарный знаменатель до 711; в проверке предельного среднего делитель 730 сохраняет отдельное назначение.
03
Сумма 1 462 000 ₽ нужна только для сравнения двух учебных случаев; фактический заработок и допустимые исключения подтверждают отдельно.
Основания для проверки
Какие сведения подготовить перед обращением за пособием
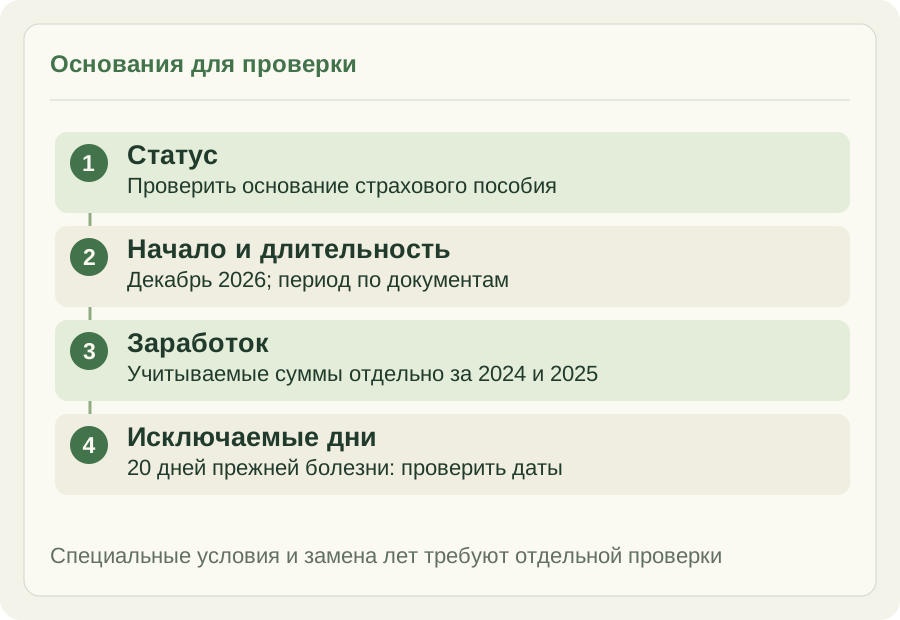
Перед проверкой пособия БиР собирают сведения о начале отпуска, подтверждённой продолжительности, страховом статусе, заработке по годам и исключаемых периодах. Учебная ситуация: отпуск начинается в декабре 2026 года, а документ о нетрудоспособности сформирован раньше. Для выбора расчётных лет важно проверить именно год начала оформленного отпуска.
Для этой истории без замены лет рассматривают доходы 2024 и 2025 годов отдельно. Список двадцати дней прежней болезни помогает проверить допустимое исключение и календарный знаменатель. Продолжительность отпуска берут из документов: предполагаемая дата родов и желаемая сумма выплаты сами по себе не задают число оплачиваемых дней.
Сведения сопоставляют с работодателем и официальным порядком СФР, отмечая только конкретные вопросы к расхождениям. Если обнаружены основания замены лет или другие специальные обстоятельства, обычную схему уточняют до вывода о сумме. Перечень предназначен для самостоятельной подготовки к проверке; правила назначения сверены 3 октября 2026 года.
Учебная подготовка: отпуск в декабре 2026 года, доходы по годам и двадцать подтверждённых дней болезни.
01
Различайте дату формирования медицинского документа и начало оформленного отпуска: для определения расчётных лет эти сведения нельзя подменять друг другом.
02
По доходам сохраняйте разделение на два года; одна общая сумма не позволяет проверить применение отдельных годовых ограничений заработка.
03
Для исключаемого периода нужны начало, окончание и основание; отметка «не работала» без причины недостаточна для корректного уменьшения знаменателя.
Разберём детали
Вопросы и ответы
Все ли семейные выплаты относятся к пособию БиР?
Нет. Пособие по беременности и родам, выплата по уходу за ребёнком и единое пособие имеют разные условия. Их нельзя объединять в один расчёт без проверки оснований.
Можно ли произвольно заменить расчётные годы?
Нет. Замена возможна только при предусмотренных основаниях. Применимость замены и документы проверяют по правилам СФР.
Одинаков ли порядок для работника и ИП?
Нет. Статус застрахованного лица и условия страхования имеют значение. Пример для работника по трудовому договору нельзя автоматически переносить на ИП.
Кто подтверждает право на пособие?
Решение принимается на основании подтверждённых сведений в установленном порядке. Статья объясняет принципы и не является решением о назначении выплаты.
Подготовьте данные для оформления.
Практика работы с таблицами доступна во внешнем сервисе Excel AI.